Quando alguém pergunta “quanto custa abrir uma empresa?”, normalmente aparecem duas respostas muito diferentes.
Uma fala apenas do custo para formalizar o CNPJ. A outra começa a somar aluguel, máquinas, estoque, funcionários, marketing, impostos e dinheiro para manter a operação até as vendas começarem a virar caixa.
As duas tratam de custos reais. Mas estão respondendo perguntas diferentes.
“Uma coisa é o custo de abrir o CNPJ. Outra é o dinheiro necessário para colocar um negócio de pé e mantê-lo vivo até ele começar a se sustentar.”
Quando comecei minha primeira indústria, eu já conhecia operação, processos e gestão. Mesmo assim, começar do zero mudou completamente a lógica. Não existia carteira de clientes pronta, histórico de compra com fornecedores, estrutura funcionando nem dinheiro entrando automaticamente no primeiro mês. A empresa precisava ser construída enquanto as contas já começavam a existir.
Por isso, neste artigo eu não vou tentar dar um número mágico para “quanto custa abrir uma empresa”. Vou mostrar como montar a conta certa para o seu negócio.
1. Antes de calcular, separe duas perguntas diferentes
A primeira pergunta é:
• FORMALIZAÇÃO — quanto custa registrar e regularizar a empresa?
A segunda é:
• IMPLANTAÇÃO E OPERAÇÃO — quanto dinheiro preciso para estruturar o negócio e fazê-lo funcionar até que ele gere caixa suficiente?
Essa separação evita um erro comum: alguém descobre que abrir determinado CNPJ custa relativamente pouco e conclui que precisa de pouco dinheiro para empreender.
Não necessariamente.
Um negócio pode ter formalização barata e exigir estoque alto, equipamentos, equipe, aluguel e meses de capital de giro. Outro pode ter pouca estrutura física e começar com investimento bem menor.
O número que realmente importa não é apenas o custo de registro.
“Você precisa saber quanto dinheiro ficará comprometido antes de o negócio conseguir devolver dinheiro para o caixa.”
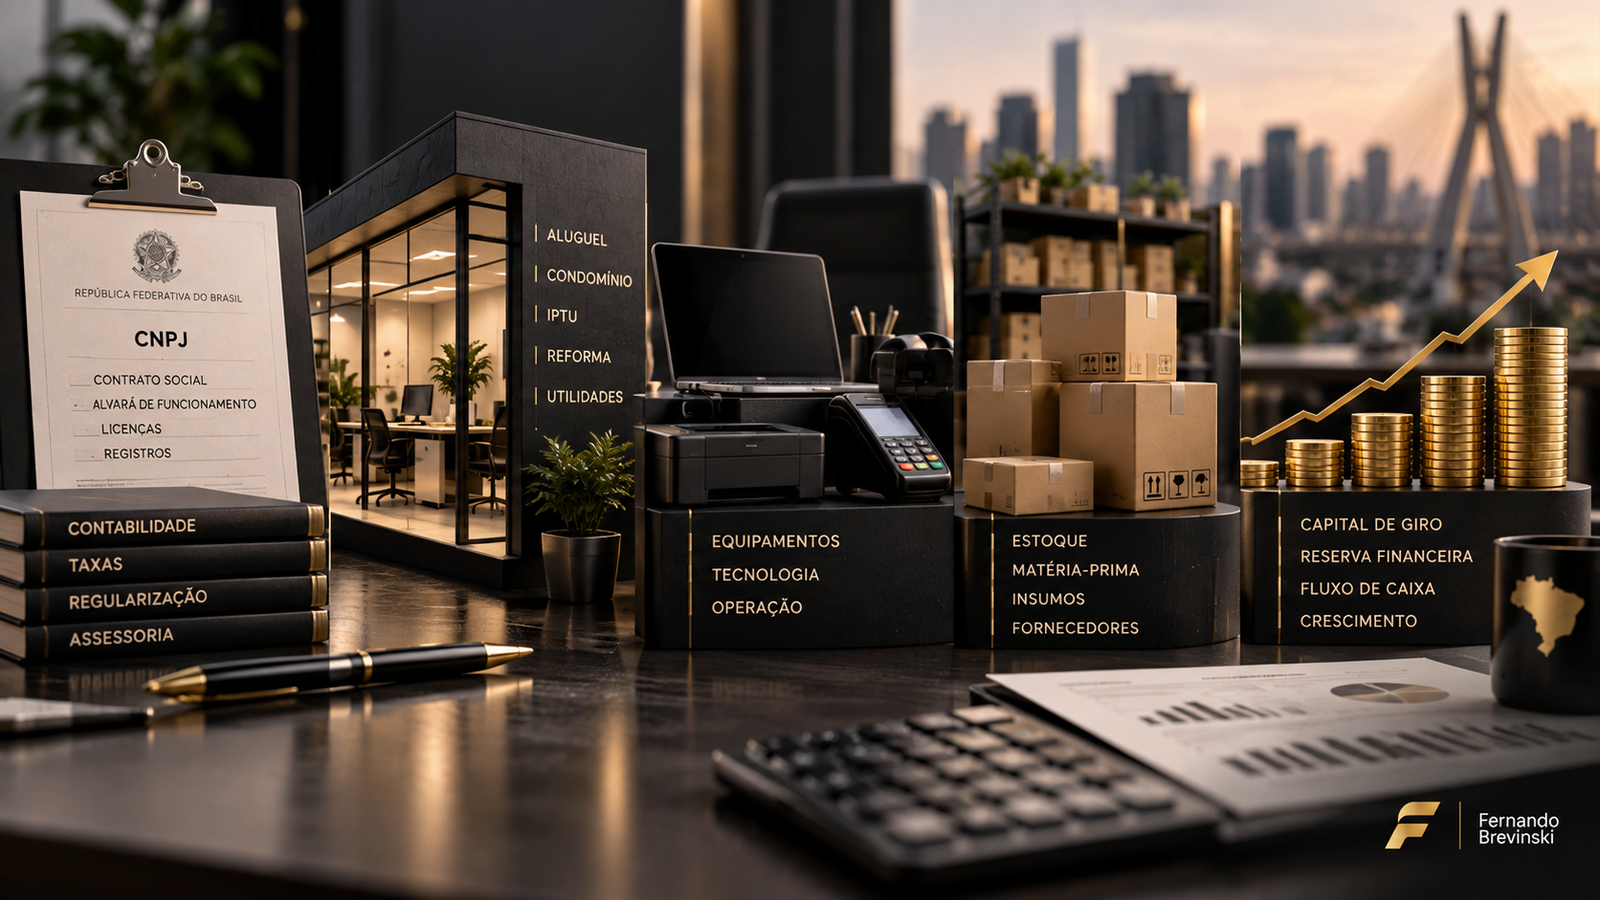
2. Eu dividiria o investimento inicial em cinco blocos
Para organizar a conta, eu usaria cinco grupos. Isso evita misturar despesas completamente diferentes.
2.1 Formalização e regularização
Aqui entram os gastos relacionados à constituição e regularização da empresa.
• REGISTROS E TAXAS — quando forem aplicáveis.
• CONTABILIDADE — honorários de abertura ou implantação, conforme o serviço contratado.
• CERTIFICADOS E DOCUMENTOS — quando necessários.
• LICENÇAS E ALVARÁS — conforme atividade, risco, estado e município.
• CONSELHOS PROFISSIONAIS — quando a atividade exigir registro específico.
No caso do MEI, a formalização é gratuita no Portal do Empreendedor. Para outros formatos de empresa, os custos variam conforme natureza jurídica, atividade, localização e serviços profissionais envolvidos.
IMPORTANTE — não use uma média encontrada na internet como orçamento definitivo. Antes de assumir um imóvel ou comprar equipamentos, confirme as exigências específicas da sua atividade e da sua cidade.
2.2 Investimento de implantação
É tudo aquilo que precisa existir para o negócio começar a operar.
• reforma e adequação do imóvel;
• máquinas e equipamentos;
• computadores e celulares;
• móveis;
• ferramentas;
• sistemas;
• comunicação visual;
• equipamentos de segurança;
• instalação elétrica, hidráulica ou de rede;
• veículos, quando realmente necessários.
Aqui existe uma pergunta importante:
“O que é indispensável no primeiro dia e o que pode esperar o negócio provar que funciona?”
Muita empresa começa pesada porque o empreendedor monta desde o início a estrutura que imagina precisar daqui a três anos.
Estrutura antecipada consome caixa hoje para atender uma demanda que ainda pode não existir.
2.3 Custos pré-operacionais
São despesas que acontecem antes da primeira venda ou antes de a operação atingir ritmo normal.
• projetos;
• testes;
• amostras;
• treinamento;
• consultorias;
• deslocamentos;
• homologações;
• desenvolvimento de fornecedores;
• desenvolvimento de embalagens;
• criação de materiais comerciais;
• implantação de sistemas;
• campanhas iniciais;
• tempo dedicado à preparação da operação.
Esses custos costumam ser esquecidos porque não viram uma máquina, um estoque ou um móvel que você consegue enxergar.
Mas o dinheiro saiu do caixa do mesmo jeito.
2.4 Estoque ou materiais iniciais
Se o negócio trabalha com mercadorias, matéria-prima ou insumos, existe dinheiro que precisa ser colocado antes de a venda acontecer.
• mercadorias para revenda;
• matérias-primas;
• embalagens;
• componentes;
• materiais de consumo;
• peças de reposição;
• estoque mínimo de segurança.
O cuidado aqui é não transformar “comprar bem” em “comprar demais”.
Desconto por volume pode parecer vantagem, mas estoque parado é dinheiro que saiu do caixa e ainda não voltou.
2.5 Capital de giro
Esse é um dos pontos que mais confundem quem está começando.
Capital de giro não significa automaticamente empréstimo bancário.
Capital de giro é o recurso necessário para manter a operação funcionando enquanto o dinheiro colocado no negócio ainda não retornou para o caixa.
Você compra.
Você paga.
Você produz ou presta o serviço.
Você vende.
Você espera.
E só depois recebe.
Durante esse intervalo, alguém precisa financiar a operação.
“Dinheiro na conta não significa dinheiro livre.”
O saldo bancário pode incluir recursos que já têm destino: fornecedor, folha, imposto, aluguel, parcelas e compras necessárias para a próxima operação.
3. Quanto custa formalizar a empresa no Brasil?
Não existe um único preço nacional que responda corretamente a essa pergunta.
O processo depende da atividade, natureza jurídica, estado, município, necessidade de licenças e serviços profissionais utilizados.
A Redesim organiza a abertura do CNPJ em etapas que envolvem consulta de viabilidade, inscrição/registro e licenciamento.
No MEI, a formalização é gratuita pelo Portal do Empreendedor.
Para outros formatos, eu recomendo levantar os custos diretamente com:
• Junta ou órgão de registro aplicável;
• prefeitura;
• órgãos licenciadores;
• conselho profissional, quando houver;
• contador ou profissional responsável pela implantação.
IMPORTANTE — não confunda “abertura gratuita” oferecida por algum prestador com “empresa sem custo para começar”. Pode existir isenção ou absorção de honorários de formalização e, ainda assim, o negócio exigir dezenas ou centenas de milhares de reais para estrutura, estoque e operação.
4. O custo escondido aparece entre pagar e receber
Imagine uma empresa que começa a vender.
Ela compra material hoje.
Paga o fornecedor em 20 dias.
Produz ou executa o serviço.
Fatura.
Mas recebe do cliente em 45 dias.
Existe um período em que o dinheiro saiu e ainda não voltou.
Essa diferença é uma das origens da necessidade de capital de giro.
Quanto maior o intervalo entre pagar e receber, maior pode ser a pressão financeira — principalmente se a empresa também precisar manter estoque.
Agora imagine o contrário.
A empresa recebe à vista e paga seus fornecedores em 30 ou 60 dias.
O caixa pode parecer muito forte no início. Só que uma parte daquele dinheiro ainda está comprometida com pagamentos futuros.
Por isso, o planejamento precisa olhar calendário, não apenas saldo bancário.
Uma forma simples de enxergar o ciclo
Faça uma linha do tempo com estas datas:
1) DATA DA COMPRA — quando você assume o compromisso com o fornecedor.
2) DATA DO PAGAMENTO — quando o dinheiro efetivamente sai.
3) DATA DA VENDA — quando o produto ou serviço é vendido.
4) DATA DO RECEBIMENTO — quando o dinheiro realmente entra.
Depois pergunte:
• quantos dias existem entre saída e entrada de dinheiro?
• quanto a empresa precisa pagar nesse intervalo?
• existe estoque sendo financiado?
• existe folha antes do recebimento?
• existem impostos, aluguel e despesas fixas vencendo nesse período?
Essa conta aproxima muito mais a necessidade financeira da realidade do negócio.
5. Não use “X meses de despesas” como regra automática
É comum ouvir recomendações do tipo “reserve três meses”, “reserve seis meses” ou “use determinado percentual do faturamento”.
Essas referências podem servir como ponto de reflexão, mas não substituem a projeção do seu negócio.
Uma empresa de serviços que recebe antecipado pode ter uma necessidade de capital muito diferente de uma pequena indústria que compra matéria-prima, produz, mantém estoque e vende com prazo.
Eu prefiro trabalhar com o fluxo real.
Monte uma projeção dos primeiros 90 dias
Liste, por data:
• SALDO INICIAL — dinheiro realmente disponível para a empresa.
• ENTRADAS PROVÁVEIS — considerando quando o cliente deve pagar, não apenas quando você espera vender.
• FORNECEDORES — datas e valores.
• FOLHA E ENCARGOS — quando aplicáveis.
• IMPOSTOS — de acordo com a operação.
• ALUGUEL E ESTRUTURA — despesas fixas.
• COMPRAS NECESSÁRIAS — estoque ou material.
• PARCELAS — máquinas, veículos, financiamentos ou contratos.
• MARKETING E VENDAS — investimento necessário para desenvolver os primeiros clientes.
O menor saldo projetado nessa sequência mostra onde a operação tende a ficar mais pressionada.
NOTA — isso é planejamento gerencial simplificado. Para cálculos contábeis, tributários ou financeiros específicos, valide a metodologia adequada com os profissionais responsáveis.
6. Exemplo didático: o custo real é maior do que a porta de entrada
Vamos imaginar uma empresa hipotética de prestação de serviços.
Ela terá uma pequena estrutura, alguns equipamentos e começará com dois profissionais.
Investimento antes de começar
• FORMALIZAÇÃO E IMPLANTAÇÃO PROFISSIONAL — R$ 2.000
• EQUIPAMENTOS E FERRAMENTAS — R$ 12.000
• MÓVEIS, COMPUTADOR E SISTEMAS — R$ 8.000
• MARKETING E MATERIAL COMERCIAL INICIAL — R$ 3.000
• MATERIAIS E INSUMOS INICIAIS — R$ 5.000
• RESERVA OPERACIONAL / CAPITAL DE GIRO — R$ 25.000
• TOTAL DIDÁTICO — R$ 55.000
Agora imagine que alguém tivesse olhado apenas para a formalização e concluído:
“Com R$ 2.000 eu abro a empresa.”
O CNPJ poderia até estar aberto.
O negócio, não.
NOTA — os valores acima são exclusivamente um exemplo didático. Não representam média de mercado, orçamento recomendado nem estimativa para um segmento específico.
7. O custo muda completamente conforme o modelo de negócio
Não existe uma resposta única porque o dinheiro fica preso em lugares diferentes.
Empresa de serviços
Normalmente, os principais pontos de atenção são:
• mão de obra;
• ferramentas e equipamentos;
• aquisição dos primeiros clientes;
• deslocamentos;
• prazo para receber;
• capacidade de atendimento.
Um serviço pode exigir pouco estoque e, mesmo assim, consumir caixa se o cliente pagar muito depois da execução.
Comércio
Os pontos críticos costumam incluir:
• estoque inicial;
• ponto comercial;
• reforma e mobiliário;
• sistema e meios de pagamento;
• reposição;
• perdas;
• prazo de fornecedores;
• tempo até o estoque girar.
No comércio, o risco é confundir prateleira cheia com patrimônio disponível. O produto pode ter valor, mas não paga uma conta até ser vendido e recebido.
Indústria
A conta tende a incorporar mais camadas:
• máquinas;
• instalação;
• matéria-prima;
• desenvolvimento de processo;
• qualidade;
• manutenção;
• energia;
• perdas;
• estoque em processo;
• produto acabado;
• prazo de clientes;
• equipe;
• licenças e exigências específicas.
Foi justamente nessa diferença que eu senti, na prática, o peso de começar do zero: uma estrutura industrial pode começar a consumir recursos muito antes de atingir um volume comercial capaz de sustentá-la.
8. Sete custos que muita gente esquece antes de abrir
1) AQUISIÇÃO DE CLIENTES — visita, anúncio, comissão, amostra, orçamento, deslocamento e tempo comercial têm custo.
2) PRAZO DE RECEBIMENTO — vender não significa receber no mesmo dia.
3) TAXAS E MEIOS DE PAGAMENTO — cartões, plataformas e antecipações alteram a sobra da venda.
4) PERDAS E RETRABALHO — principalmente no começo, quando o processo ainda está sendo ajustado.
5) MANUTENÇÃO E REPOSIÇÃO — máquinas, ferramentas e equipamentos não permanecem novos para sempre.
6) IMPOSTOS E OBRIGAÇÕES — precisam entrar na conta antes de definir preço e retirada.
7) TEMPO ATÉ A OPERAÇÃO GANHAR RITMO — a estrutura começa a gerar despesa antes de atingir utilização ideal.
“Uma empresa não quebra porque esqueceu apenas uma taxa. Normalmente o problema aparece quando vários pequenos custos ignorados começam a disputar o mesmo caixa.”
9. Antes de colocar mais dinheiro, valide o que precisa ser validado
Existe outro risco: calcular perfeitamente o investimento de um negócio que ninguém demonstrou querer comprar.
Por isso eu manteria uma regra simples:
“Primeiro valide. Depois estruture.”
Antes de assumir uma estrutura difícil de reverter, busque evidências.
• Existe cliente?
• O problema é relevante?
• Quanto o mercado aceita pagar?
• Qual é a frequência de compra?
• Quanto custa entregar?
• Quanto custa vender?
• A margem suporta a estrutura?
• O volume possível faz sentido?
• O cliente aceita o prazo e a proposta?
• O negócio consegue repetir a venda?
Uma das formas mais caras de aprender é escalar algo que ainda não funciona.
10. Monte três cenários antes de decidir quanto investir
Eu não faria apenas um orçamento.
Faria três.
Cenário 1 — Essencial
O mínimo necessário para testar a operação com segurança e profissionalismo.
Pergunta: o que eu realmente preciso para entregar e cobrar?
Cenário 2 — Provável
A estrutura que você acredita ser necessária depois das primeiras evidências comerciais.
Pergunta: se as vendas começarem a confirmar a hipótese, qual é o próximo nível de investimento?
Cenário 3 — Crescimento
Recursos necessários para aumentar capacidade depois que o modelo já demonstrou demanda, margem e execução.
Pergunta: qual investimento só faz sentido depois que determinados indicadores forem atingidos?
Esse método reduz uma armadilha comum: pagar hoje por uma estrutura que só seria necessária se o negócio crescer amanhã.
11. Checklist: antes de dizer “preciso de R$ X para abrir”
✓ Sei quanto custa FORMALIZAR e regularizar a empresa.
✓ Listei somente a ESTRUTURA indispensável para começar.
✓ Separei os CUSTOS PRÉ-OPERACIONAIS.
✓ Calculei ESTOQUE ou materiais realmente necessários.
✓ Projetei ENTRADAS E SAÍDAS por data.
✓ Sei quando pago fornecedores e quando recebo clientes.
✓ Considerei FOLHA, impostos e despesas fixas.
✓ Estimei o custo para CONSEGUIR OS PRIMEIROS CLIENTES.
✓ Tenho um valor de CAPITAL DE GIRO baseado no ciclo da operação, e não apenas em um percentual genérico.
✓ Separei o que precisa ser comprado AGORA do que pode esperar.
✓ Tenho um LIMITE DE INVESTIMENTO antes de exigir novas evidências do mercado.
✓ Sei qual resultado precisa acontecer para justificar o PRÓXIMO investimento.
[H2] Quanto custa abrir uma empresa, afinal?
A resposta mais responsável é:
Depende menos do preço do CNPJ e mais do desenho financeiro do negócio.
Formalização é apenas uma parte.
Você precisa somar:
1) FORMALIZAÇÃO E REGULARIZAÇÃO.
2) INVESTIMENTO DE IMPLANTAÇÃO.
3) CUSTOS PRÉ-OPERACIONAIS.
4) ESTOQUE OU MATERIAIS INICIAIS.
5) CAPITAL DE GIRO.
Depois, precisa confrontar essa necessidade com mercado, margem, prazo para receber e velocidade de aprendizado.
“Começar enxuto não significa começar amador. Significa colocar dinheiro onde ele é necessário e exigir evidência antes de aumentar a aposta.”
Perguntas frequentes
Quanto custa abrir um MEI?
A formalização do MEI é gratuita pelo Portal do Empreendedor. Depois da formalização, existem obrigações e pagamentos mensais próprios da categoria. Consulte sempre os valores e regras vigentes no portal oficial.
Quanto custa abrir uma microempresa?
Não existe um valor nacional único. O custo depende da atividade, natureza jurídica, estado, município, licenças e serviços utilizados. Além do custo de formalização, calcule a estrutura e o capital necessário para a operação.
Quanto de capital de giro preciso para começar?
Não existe um percentual universal. Analise estoque, contas a receber, contas a pagar, prazo de clientes, prazo de fornecedores, folha, impostos e demais compromissos. Uma projeção de caixa por data é mais útil do que aplicar uma regra genérica.
Posso abrir uma empresa sem capital de giro?
Alguns modelos têm ciclos financeiros favoráveis e precisam de pouco recurso antecipado. Outros consomem caixa antes de receber. Abrir sem entender esse ciclo aumenta o risco de recorrer a crédito logo no início.
É melhor financiar máquinas ou pagar à vista?
Depende do custo do financiamento, do caixa disponível, do retorno esperado do equipamento e da necessidade de preservar recursos para operar. Não faz sentido zerar o caixa para comprar um ativo e depois financiar despesas operacionais caras.
Fontes oficiais e leituras complementares
IMPORTANTE — regras, taxas, obrigações e exigências variam conforme atividade, natureza jurídica, estado e município. Confirme as condições atuais em fontes oficiais e com profissionais habilitados antes de tomar decisões de formalização, tributação ou investimento.