Muita gente adia o planejamento porque imagina que um plano de negócios precisa ter dezenas de páginas, gráficos complexos e projeções quase impossíveis de prever.
Eu penso de outra forma.
“Um plano de negócios bom não é o mais bonito. É o que obriga você a responder as perguntas que podem fazer o negócio dar certo ou dar errado.”
Quando comecei minha primeira indústria, uma das maiores diferenças entre trabalhar em uma empresa estruturada e começar do zero foi perceber quantas decisões precisavam ser construídas ao mesmo tempo: cliente, fornecedor, preço, processo, qualidade, caixa, vendas e capacidade de entrega.
Por isso, um plano de negócios não deve ser tratado como um documento para guardar na gaveta.
Ele precisa funcionar como um mapa de decisão.
Neste artigo, vou mostrar um formato simples para quem está começando e precisa organizar o negócio antes de aumentar o investimento.
1. O que é um plano de negócios simples?
Plano de negócios é um documento que organiza as principais hipóteses e decisões de uma empresa.
Em vez de começar pela burocracia, ele começa pelas perguntas:
• O que vou vender?
• Para quem?
• Qual problema resolvo?
• Por que alguém compraria de mim?
• Quem já atende esse cliente?
• Como vou vender?
• Como vou entregar?
• Quanto custa operar?
• Quanto preciso cobrar?
• Quanto preciso vender?
• Quanto dinheiro preciso para começar?
• Quais riscos podem comprometer o negócio?
O Sebrae trata o plano de negócios como uma ferramenta para organizar mercado, produto ou serviço, operação, marketing e finanças antes de tomar decisões maiores.
Isso não significa que você conseguirá prever tudo.
Significa que você estará obrigando suas ideias a enfrentar números e realidade antes de colocar mais dinheiro nelas.
2. Antes de escrever, defina qual negócio você está tentando construir
Uma descrição genérica dificulta todo o restante.
“Quero abrir uma empresa de serviços.”
Isso ainda não define muita coisa.
Eu começaria completando esta frase:
“Minha empresa vai ajudar [TIPO DE CLIENTE] a resolver [PROBLEMA] por meio de [ENTREGA].”
Exemplo:
“Minha empresa vai ajudar pequenos comércios a reduzir falhas de manutenção por meio de um serviço recorrente de inspeção e reparo.”
A partir daí, você consegue discutir cliente, preço, venda e operação.
Sem esse recorte, tudo fica amplo demais.
Três perguntas para definir o negócio
1) CLIENTE — quem exatamente você pretende atender primeiro?
2) PROBLEMA — qual situação concreta esse cliente precisa resolver?
3) ENTREGA — o que você realmente fará por ele?
Se você não consegue responder isso de forma clara, ainda existe trabalho de validação antes de detalhar a estrutura.
3. Entenda o cliente antes de estimar faturamento
Uma das partes mais importantes do plano é definir quem compra.
Eu não usaria apenas informações como idade, cidade ou renda.
Também buscaria comportamento.
• Como esse cliente resolve o problema hoje?
• Com quem compra?
• Quanto paga?
• Com que frequência compra?
• Quem decide?
• O que considera importante?
• O que gera insatisfação?
• Qual é a urgência?
• O que faz trocar de fornecedor?
• Existe orçamento disponível para isso?
“Não existe previsão de venda confiável quando você ainda não entende como o cliente compra.”
Faça conversas reais
Antes de preencher uma projeção dizendo que venderá R$ 50 mil por mês, converse com potenciais clientes.
Não pergunte apenas:
“Você gostou da ideia?”
Pergunte:
• quando esse problema aconteceu pela última vez;
• quanto custou;
• quem resolveu;
• qual foi a experiência;
• por que continua com o fornecedor atual;
• qual situação justificaria buscar outra opção.
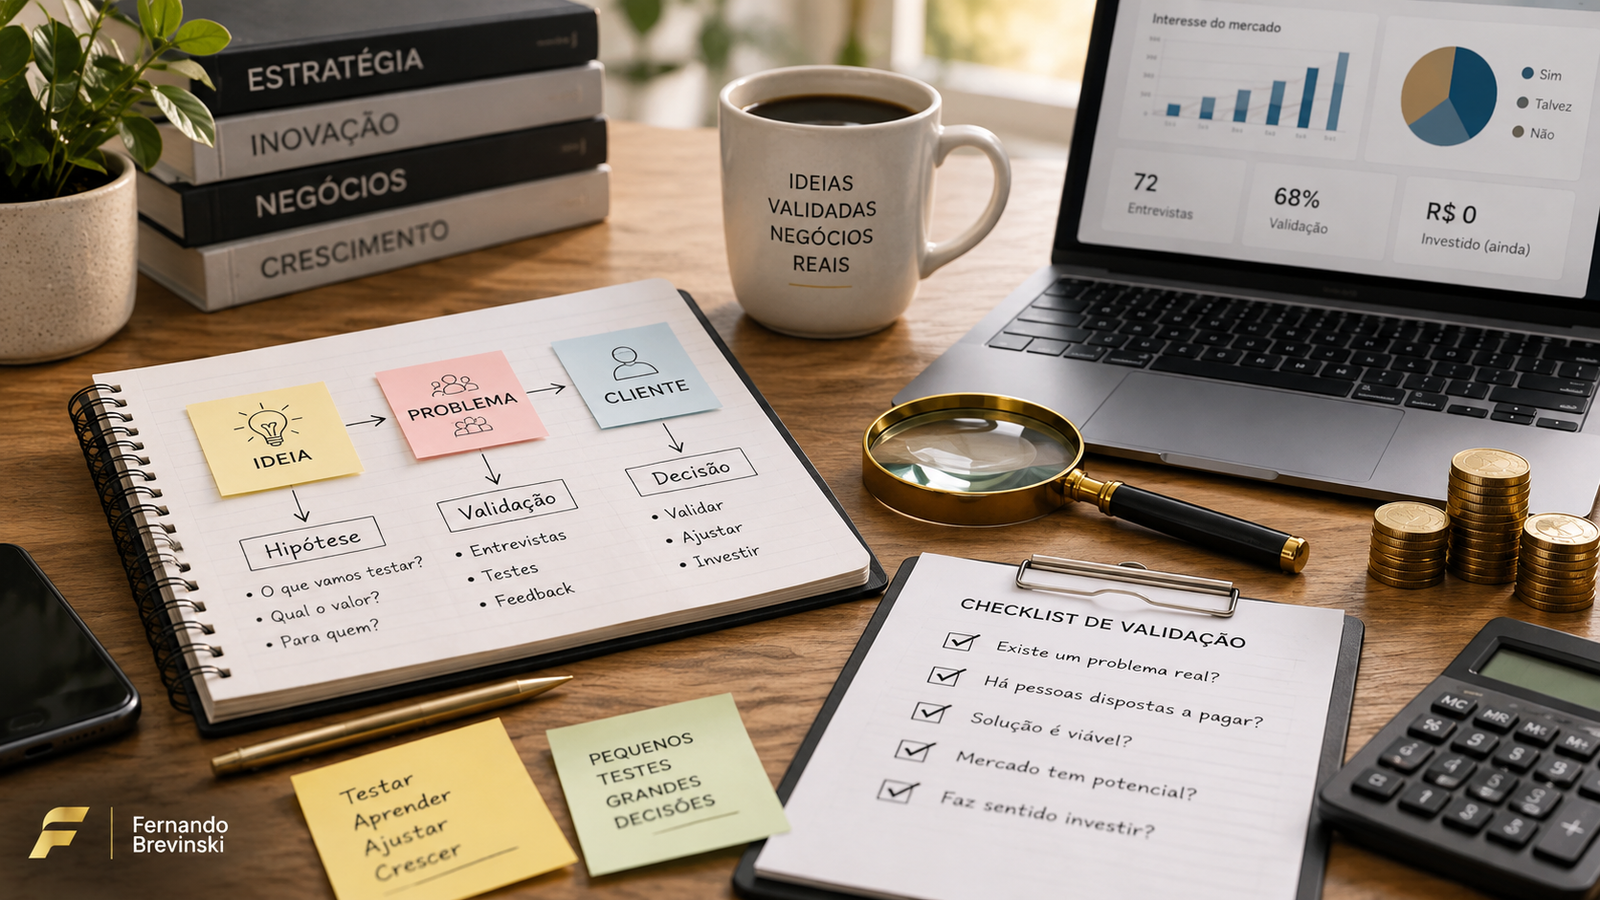
O plano melhora quando deixa de ser opinião e passa a incorporar evidências.
4. Analise mercado e concorrência sem copiar preço
A análise de concorrência não existe apenas para descobrir quanto cobrar.
Ela ajuda a entender como o mercado funciona.
Eu analisaria:
• quem são os concorrentes diretos;
• quais produtos ou serviços oferecem;
• como cobram;
• onde vendem;
• como atendem;
• qual promessa usam;
• quais avaliações recebem;
• onde parecem fortes;
• onde existem reclamações;
• quais alternativas o cliente usa além de contratar uma empresa.
O cliente sempre tem uma alternativa
Mesmo que não exista uma empresa exatamente igual à sua, existe alguma solução atual.
Pode ser:
• fazer internamente;
• contratar um profissional autônomo;
• usar planilha;
• usar software;
• comprar de outro segmento;
• adiar;
• não fazer nada.
Essa alternativa precisa entrar no plano.
Você não compete apenas com empresas.
Compete com a forma como o cliente já vive sem você.
5. Defina sua oferta: o que exatamente será vendido?
Muitos planos dizem:
“Vamos oferecer qualidade, bom atendimento e preço competitivo.”
Isso é pouco.
A oferta precisa ficar concreta.
Defina:
• PRODUTO OU SERVIÇO — o que será entregue?
• ESCOPO — o que está incluído?
• PRAZO — quando será entregue?
• FORMA DE COBRANÇA — à vista, parcelado, mensalidade, projeto, unidade?
• GARANTIA OU SUPORTE — o que acontece depois?
• LIMITES — o que não está incluído?
• DIFERENCIAL — por que alguém testaria você?
Quanto mais clara a oferta, mais fácil estimar preço, custo e capacidade.
6. Mostre como os primeiros clientes chegarão
Uma empresa pode ter bom produto e não vender.
Por isso, eu não deixaria a parte comercial para depois.
O plano precisa explicar de onde virão os primeiros clientes.
Canais possíveis
• prospecção direta;
• indicação;
• Google;
• redes sociais;
• parceiros;
• representantes;
• marketplaces;
• loja física;
• eventos;
• distribuidores;
• networking;
• tráfego pago;
• conteúdo.
Não precisa usar tudo.
Precisa escolher os canais compatíveis com o tipo de compra.
Faça uma meta de atividade, não apenas de faturamento
Exemplo:
• 100 empresas potenciais mapeadas;
• 30 contatos por semana;
• 10 conversas qualificadas;
• 5 propostas;
• 2 novos clientes.
Esse tipo de meta ajuda a descobrir se o processo comercial consegue produzir o faturamento esperado.
7. Desenhe a operação antes de contratar ou comprar estrutura
Agora você precisa responder:
“Como a promessa vira entrega?”
Eu mapearia o processo do pedido até o recebimento.
1) cliente entra em contato;
2) necessidade é entendida;
3) orçamento é feito;
4) cliente aprova;
5) material é comprado, quando necessário;
6) serviço ou produção acontece;
7) qualidade é conferida;
8) entrega é realizada;
9) faturamento é emitido;
10) recebimento é acompanhado.
Cada etapa pode exigir pessoas, equipamentos, sistemas, fornecedores e tempo.
Capacidade é tão importante quanto demanda
Não adianta planejar 200 vendas se você consegue entregar 40.
Pergunte:
• quantas entregas cabem por dia?
• quantas pessoas são necessárias?
• existe gargalo de máquina?
• existe dependência de fornecedor?
• quanto tempo leva cada atendimento?
• qual taxa de retrabalho é aceitável?
• qual é o prazo de entrega?
“O plano comercial e o plano operacional precisam conversar. Vender o que você não consegue entregar também quebra uma empresa.”
8. Faça a conta do preço de trás para frente
O preço não deveria nascer apenas de:
“Meu concorrente cobra R$ 100, então vou cobrar R$ 95.”
O preço precisa suportar a operação.
Considere:
• custo do produto ou material;
• mão de obra diretamente ligada à entrega;
• impostos;
• taxas;
• comissão;
• frete;
• embalagem;
• perdas;
• garantia;
• outros custos variáveis.
Depois descubra quanto sobra para contribuir com as despesas fixas e com o resultado.
Exemplo didático
PREÇO DE VENDA — R$ 1.000
• materiais e execução variável — R$ 420
• impostos e taxas — R$ 90
• comissão ou aquisição associada à venda — R$ 70
• deslocamento e outros variáveis — R$ 40
SOBRA PARA DESPESAS FIXAS E RESULTADO — R$ 380
Essa sobra não é automaticamente lucro líquido.
Ela ainda precisa ajudar a pagar estrutura, salários administrativos, aluguel, sistemas e outras despesas fixas.
NOTA — os números são apenas um exemplo didático.
9. Liste despesas fixas e descubra quanto precisa vender
Agora faça uma lista das despesas que existirão mesmo em um mês fraco.
• aluguel;
• salários administrativos;
• pró-labore;
• sistemas;
• internet;
• contabilidade;
• seguros;
• manutenção mínima;
• energia básica;
• telefonia;
• serviços recorrentes;
• parcelas;
• outras despesas fixas.
Depois pergunte:
“Quanto a empresa precisa vender para que a margem gerada pelas vendas cubra essa estrutura?”
Exemplo didático de ponto de equilíbrio
DESPESAS FIXAS MENSAIS — R$ 19.000
MARGEM DE CONTRIBUIÇÃO MÉDIA — 38%
PONTO DE EQUILÍBRIO SIMPLIFICADO:
R$ 19.000 ÷ 0,38 = R$ 50.000
Nesse exemplo, a empresa precisaria faturar aproximadamente R$ 50 mil para cobrir as despesas fixas, considerando essa margem média.
IMPORTANTE — essa é uma simplificação gerencial. A realidade pode exigir ajustes por mix de produtos, impostos, capacidade, sazonalidade e outras variáveis.
10. Calcule investimento inicial e capital de giro separadamente
Uma coisa é montar a empresa.
Outra é financiar a operação.
Eu separaria:
Investimento de implantação
• máquinas;
• reforma;
• móveis;
• tecnologia;
• ferramentas;
• veículos;
• instalações.
Estoque e materiais iniciais
• mercadorias;
• matéria-prima;
• embalagens;
• componentes;
• insumos.
Custos pré-operacionais
• projetos;
• registros;
• testes;
• treinamento;
• consultorias;
• marketing inicial;
• desenvolvimento.
Capital de giro
Recursos necessários para manter compromissos enquanto o dinheiro das vendas ainda não entrou.
“Se o plano não mostra quando o dinheiro sai e quando entra, ele ainda não terminou a parte financeira.”
11. Faça três cenários em vez de acreditar em uma única previsão
Eu não trabalharia apenas com um cenário.
Faria três.
Cenário conservador
Vendas abaixo do esperado, prazo maior para receber e custos sem grande ganho de eficiência.
Pergunta:
“A empresa sobrevive?”
Cenário provável
Resultado que parece mais coerente com as evidências atuais.
Pergunta:
“Quanto capital é necessário para chegar até aqui?”
Cenário positivo
Demanda cresce mais rápido.
Pergunta:
“Temos caixa e capacidade para crescer sem desorganizar a operação?”
Crescimento também pode quebrar uma empresa quando exige estoque, contratação e estrutura antes do recebimento.
12. Modelo preenchido: plano de negócios simples
Vamos montar um exemplo didático de uma pequena empresa de manutenção B2B.
1) Negócio
SERVIÇO — manutenção preventiva e corretiva para pequenos comércios.
CLIENTE INICIAL — lojas, pequenas indústrias e escritórios da região.
PROBLEMA — falhas de manutenção geram parada, urgência e custo inesperado.
2) Oferta
PLANO RECORRENTE — visitas preventivas periódicas.
SERVIÇO AVULSO — atendimento corretivo.
DIFERENCIAL — prazo definido, registro dos atendimentos e acompanhamento preventivo.
3) Mercado
CONCORRENTES — prestadores independentes, empresas locais e manutenção interna.
ALTERNATIVA ATUAL — cliente chama alguém apenas quando o problema aparece.
4) Comercial
CANAL PRINCIPAL — prospecção direta e indicação.
META DE ATIVIDADE — 40 empresas abordadas por semana.
META INICIAL — 8 novos contratos recorrentes em 90 dias.
5) Operação
EQUIPE — proprietário + 1 técnico.
CAPACIDADE — 4 atendimentos médios por dia.
FORNECEDORES — dois fornecedores principais de materiais.
6) Investimento inicial
FERRAMENTAS E EQUIPAMENTOS — R$ 18.000
COMPUTADOR, SISTEMA E ESTRUTURA — R$ 7.000
MATERIAIS INICIAIS — R$ 5.000
MARKETING E IMPLANTAÇÃO — R$ 3.000
CAPITAL DE GIRO — R$ 22.000
TOTAL DIDÁTICO — R$ 55.000
7) Despesas fixas
DESPESAS FIXAS MENSAIS — R$ 14.000
8) Meta financeira
TICKET MÉDIO ESTIMADO — R$ 1.200
MARGEM DE CONTRIBUIÇÃO MÉDIA ESTIMADA — 42%
FATURAMENTO PARA COBRIR R$ 14.000 DE FIXOS — aproximadamente R$ 33.334
R$ 14.000 ÷ 0,42 = R$ 33.333,33
NOTA — todos os valores desse exemplo são hipotéticos. O objetivo é demonstrar a estrutura do raciocínio, não fornecer referência de preço para um setor.
9) Principais riscos
• depender de poucos clientes;
• subestimar tempo de atendimento;
• cobrar pouco;
• prazo longo de recebimento;
• falta de técnico qualificado;
• retrabalho;
• urgências desorganizando a agenda.
10) Primeiros 90 dias
• conversar com 30 potenciais clientes;
• fechar os primeiros contratos;
• revisar tempo real de atendimento;
• revisar margem;
• acompanhar caixa semanalmente;
• ajustar oferta e preço;
• documentar as rotinas que mais se repetem.
Esse é um plano simples.
Mas já obriga o empreendedor a conectar cliente, vendas, operação e finanças.
13. O plano de negócios não termina quando a empresa abre
Esse ponto é importante.
Você não escreve o plano para acertar o futuro.
Você escreve para ter uma hipótese organizada e depois comparar com a realidade.
Depois de 30, 60 ou 90 dias:
• o cliente era realmente aquele?
• o preço funcionou?
• a margem ficou próxima da estimativa?
• o canal trouxe clientes?
• o prazo de venda foi maior?
• houve retrabalho?
• o investimento foi suficiente?
• algum custo foi esquecido?
• a capacidade é maior ou menor do que esperávamos?
“O plano não perde valor quando a realidade muda. Ele ganha valor quando permite enxergar onde a realidade foi diferente.”
14. Erros que deixam o plano bonito e o negócio fraco
• PREVER FATURAMENTO SEM EXPLICAR DE ONDE VIRÃO OS CLIENTES.
• COLOCAR UMA MARGEM SEM CALCULAR OS CUSTOS DA VENDA.
• IGNORAR CAPITAL DE GIRO.
• USAR PREÇO DO CONCORRENTE COMO ÚNICA REFERÊNCIA.
• PROJETAR CRESCIMENTO SEM PROJETAR ESTRUTURA.
• CONFUNDIR FATURAMENTO COM CAIXA.
• IGNORAR O PRAZO DE RECEBIMENTO.
• SUPERDIMENSIONAR A ESTRUTURA NO PRIMEIRO DIA.
• NÃO DEFINIR LIMITES PARA NOVOS INVESTIMENTOS.
• TRATAR O PLANO COMO DOCUMENTO FINAL EM VEZ DE HIPÓTESE A SER REVISADA.
Checklist: seu plano de negócios simples precisa responder
✓ Quem é meu CLIENTE inicial?
✓ Qual PROBLEMA resolvo?
✓ O que exatamente vou VENDER?
✓ Por que alguém testaria minha OFERTA?
✓ Quem são os principais CONCORRENTES e alternativas?
✓ Como vou conseguir os PRIMEIROS CLIENTES?
✓ Quanto consigo ENTREGAR?
✓ Quais são meus CUSTOS VARIÁVEIS?
✓ Qual é minha MARGEM?
✓ Quais são minhas DESPESAS FIXAS?
✓ Quanto preciso VENDER?
✓ Quanto preciso INVESTIR?
✓ Quanto preciso de CAPITAL DE GIRO?
✓ Quais são os RISCOS principais?
✓ O que vou medir nos PRIMEIROS 90 DIAS?
Se essas perguntas ainda não têm resposta, o plano está mostrando exatamente onde você precisa investigar antes de aumentar a aposta.
Perguntas frequentes
Preciso fazer um plano de negócios de 30 ou 50 páginas?
Não. A profundidade deve acompanhar a complexidade e o risco do negócio. Um pequeno serviço pode começar com um plano enxuto. Uma indústria com máquinas, licenças e alto investimento exige análises muito mais detalhadas.
Plano de negócios e Canvas são a mesma coisa?
Não. O Canvas é uma ferramenta visual para organizar elementos do modelo de negócio. O plano de negócios costuma aprofundar mercado, operação, estratégia comercial, investimento e projeções financeiras. As ferramentas podem ser complementares.
Posso fazer o plano sozinho?
Você pode organizar grande parte das hipóteses do negócio, mas assuntos contábeis, tributários, jurídicos, regulatórios e técnicos precisam de profissionais qualificados quando aplicável.
Preciso fazer o plano antes de abrir o CNPJ?
O planejamento deve começar antes de assumir compromissos relevantes. Nem toda informação estará pronta antes da formalização, mas cliente, proposta, estrutura, investimento e riscos deveriam estar minimamente organizados.
O plano de negócios garante que a empresa vai dar certo?
Não. Ele reduz incertezas, organiza hipóteses, expõe lacunas e melhora a qualidade das decisões. O mercado continua sendo o teste real.
Leia também
Fontes e leituras complementares
IMPORTANTE — exemplos financeiros deste artigo são didáticos. Valores, impostos, licenças, exigências e estrutura variam conforme atividade, localização e modelo de negócio. Confirme decisões técnicas com profissionais habilitados e fontes atualizadas.