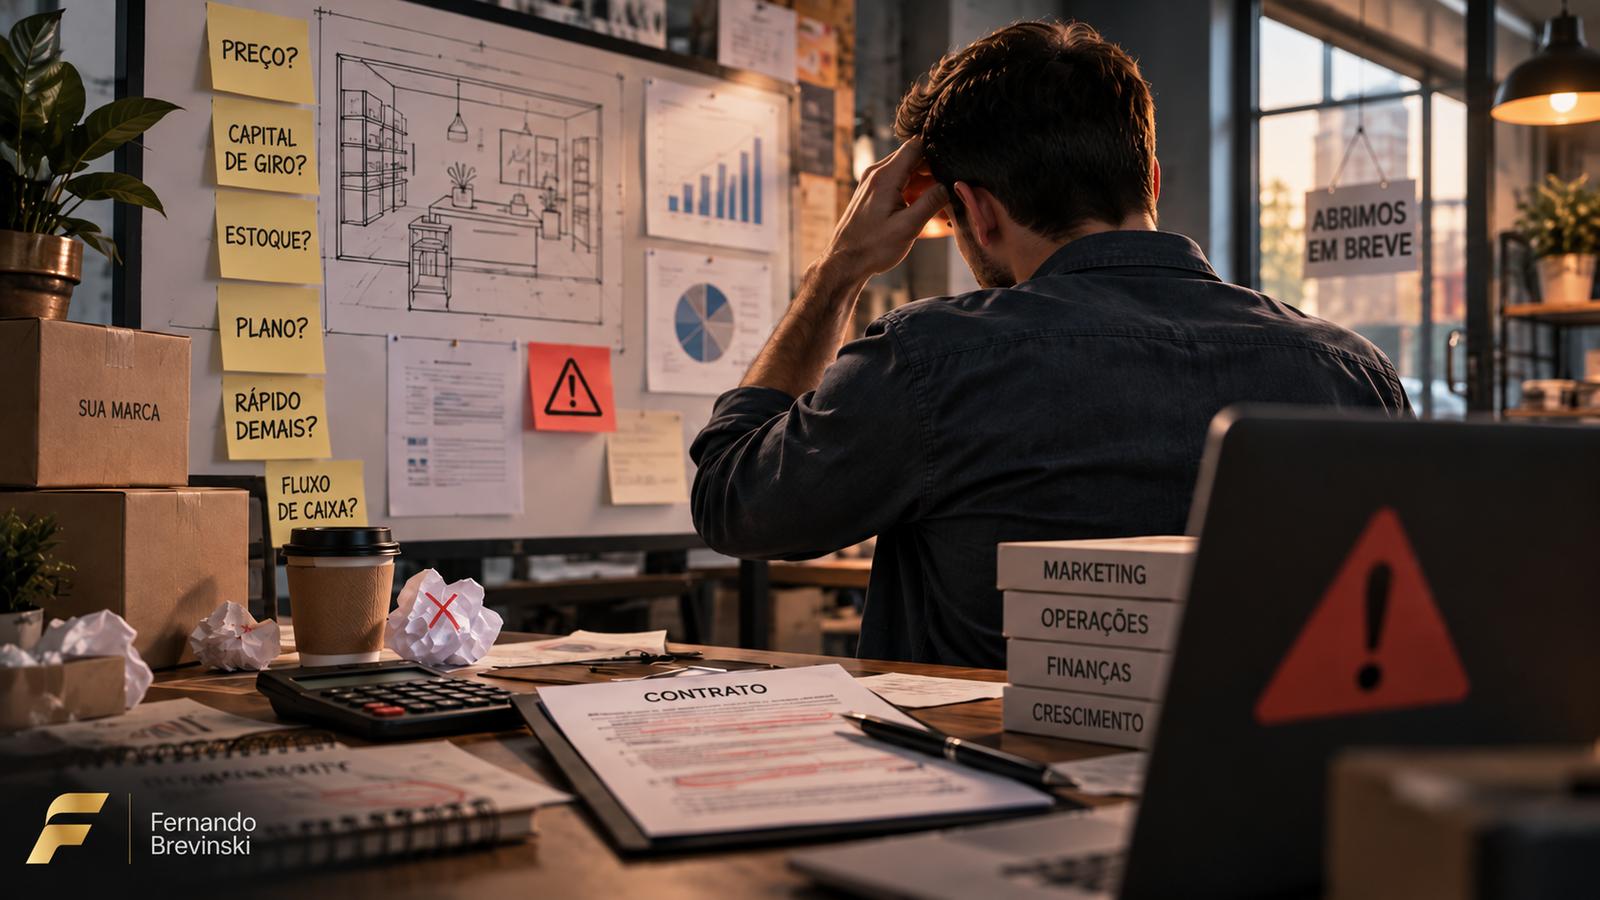
Abrir uma empresa não costuma dar errado por causa de uma única decisão.
Na maior parte das vezes, o problema é a soma.
Um sócio mal escolhido.
Um contrato superficial.
Um preço que não deixa margem.
Um estoque maior do que o necessário.
Um aluguel assumido cedo demais.
Um cliente que paga em 60 dias.
Uma empresa que cresce antes de o caixa estar preparado.
Separadamente, cada decisão pode parecer administrável.
Juntas, elas começam a consumir caixa, energia e capacidade de reação.
Eu aprendi isso na prática.
Quando comecei minha primeira indústria, nós trouxemos sócios, fizemos um contrato bastante superficial, escolhemos contador sem grande critério, alugamos o barracão e começamos. A empresa avançou, cresceu e chegou a faturar milhões, mas o caminho não foi uma linha reta.
“Pequenos erros acumulados podem quebrar uma empresa. O objetivo não é eliminar todos os erros. É errar pequeno, perceber rápido e corrigir antes que o caixa e a capacidade de decisão desapareçam.”
Este artigo reúne decisões que eu analisaria com muito mais cuidado se estivesse começando novamente.
1. Abrir estrutura antes de validar se existe demanda
Esse é um dos erros mais caros.
O empreendedor começa pela parte visível:
• aluga imóvel;
• reforma;
• compra móveis;
• compra máquinas;
• desenvolve marca;
• monta estoque;
• contrata;
• instala sistemas.
Só depois tenta descobrir se existe cliente suficiente.
A ordem deveria ser quase o contrário.
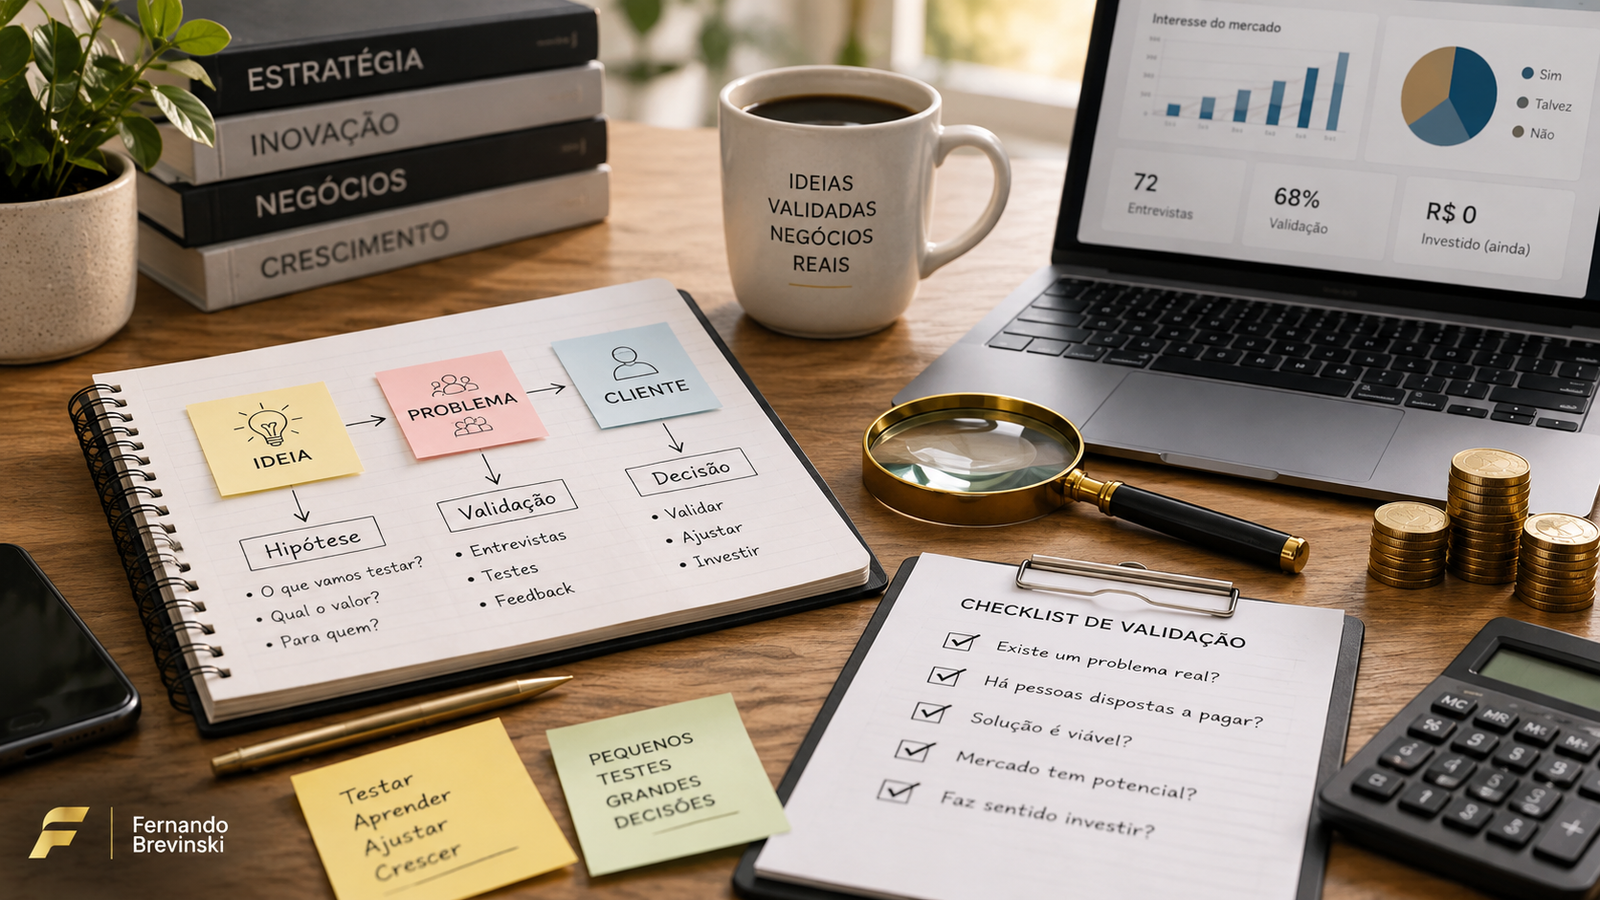
Antes de aumentar estrutura, procure responder:
• existe problema real?
• existe cliente específico?
• esse cliente paga?
• o preço é aceitável?
• consigo entregar?
• consigo repetir a venda?
• a margem suporta a operação?
A consulta de viabilidade formal verifica se a atividade pode funcionar no endereço escolhido. Mas viabilidade de endereço não significa viabilidade comercial.
Uma empresa pode estar perfeitamente regularizada e continuar sem mercado.
“Formalizar uma empresa não valida um negócio.”
Como reduzir esse risco
Comece com o menor teste capaz de responder à maior dúvida.
Em serviços, pode ser um projeto limitado.
No comércio, poucas categorias.
Na indústria, lote-piloto, pedido validado, terceirização ou capacidade comercial antes de comprar toda a estrutura.
O teste precisa ter:
• limite de dinheiro;
• limite de tempo;
• critério para continuar;
• critério para ajustar;
• critério para parar.
2. Escolher sócio porque existe amizade, dinheiro ou conveniência
Sócio não deveria entrar apenas porque:
“Ele tem dinheiro.”
“É meu amigo.”
“Conheço há muitos anos.”
“Ele tem um equipamento.”
“Preciso de alguém para dividir o investimento.”
Sociedade é uma relação econômica, decisória e operacional.
O Sebrae recomenda que responsabilidades, direitos, deveres e regras estejam claramente definidos entre os sócios.
Eu avaliaria pelo menos:
• CONTRIBUIÇÃO — o que cada sócio realmente traz?
• FUNÇÃO — quem fará o quê?
• DEDICAÇÃO — quem trabalha integralmente e quem não?
• CAPITAL — quem coloca dinheiro e quanto?
• REMUNERAÇÃO — haverá pró-labore?
• DECISÃO — quem decide em cada área?
• RESULTADO — como será distribuído?
• NOVOS APORTES — o que acontece se faltar dinheiro?
• SAÍDA — como um sócio pode deixar a empresa?
• CONFLITO — como divergências serão tratadas?
• MORTE OU INCAPACIDADE — quais regras serão aplicadas?
• CONCORRÊNCIA — existem limites após a saída?
O contrato social não deveria ser tratado como formalidade
O contrato social é uma peça jurídica.
Mas existe também a necessidade de um acordo claro sobre a convivência real da sociedade.
IMPORTANTE — cláusulas societárias, responsabilidade e regras de saída precisam ser estruturadas com apoio jurídico adequado ao tipo de empresa e à situação dos sócios.
3. Escolher contador apenas por indicação ou preço
Contabilidade é uma das primeiras estruturas de apoio da empresa.
E justamente por isso escolher apenas porque:
“Meu amigo indicou.”
“É barato.”
“Fica perto.”
pode gerar problemas.
Quando começamos, escolhemos contador sem grande critério. Hoje eu faria perguntas bem diferentes.
O que eu avaliaria
• atende empresas do meu segmento?
• conhece operações semelhantes?
• entende os impostos que afetam minha atividade?
• responde dúvidas com clareza?
• orienta ou apenas processa obrigações?
• qual é o escopo exato do serviço?
• o que será cobrado à parte?
• quais informações gerenciais entrega?
• como será feita a implantação?
• quem responde tecnicamente?
• como funciona a troca de documentos e informações?
O empresário não precisa substituir o contador.
Mas não pode terceirizar completamente a compreensão das decisões tributárias e financeiras da empresa.
4. Assumir imóvel antes de verificar viabilidade e exigências
Esse erro é especialmente perigoso porque pode gerar custo fixo antes mesmo de a empresa operar.
A Redesim orienta que a consulta prévia de viabilidade verifica se a atividade pode ser exercida no endereço escolhido e recomenda evitar comprar ou alugar o imóvel antes da aprovação.
Além disso, dependendo da atividade, o negócio pode exigir licenciamento sanitário, ambiental, prevenção contra incêndio e outras autorizações.
Antes de assinar o aluguel
Eu verificaria:
• atividade permitida no endereço;
• zoneamento;
• exigências de licenciamento;
• carga elétrica;
• acesso;
• estacionamento;
• logística;
• adaptações necessárias;
• custo da reforma;
• prazo contratual;
• garantias;
• multas de saída;
• custo total de ocupação.
ALUGUEL não é só aluguel.
Pode existir:
• condomínio;
• IPTU;
• seguro;
• reforma;
• manutenção;
• energia;
• adequações;
• segurança;
• licenças.
Um ponto barato pode ficar caro depois das adaptações.
5. Confundir custo de abrir CNPJ com dinheiro necessário para operar
Esse erro aparece muito.
O empreendedor descobre quanto custa a formalização e conclui:
“Com esse dinheiro consigo abrir.”
Consegue formalizar.
Mas talvez não consiga operar.
O investimento inicial deveria separar:
1) FORMALIZAÇÃO E REGULARIZAÇÃO.
2) ESTRUTURA E IMPLANTAÇÃO.
3) ESTOQUE OU MATERIAIS INICIAIS.
4) CUSTOS PRÉ-OPERACIONAIS.
5) CAPITAL DE GIRO.
Uma empresa pode abrir oficialmente com custo relativamente baixo e exigir muito mais dinheiro para sobreviver aos primeiros meses.
“CNPJ aberto não significa empresa financeiramente preparada.”
6. Formar preço olhando apenas o concorrente
Esse é um dos erros que mais parece funcionar no começo.
Você olha o mercado.
Concorrente cobra R$ 100.
Você decide cobrar R$ 95.
Ou R$ 90.
Vende.
O faturamento aparece.
Só que preço precisa pagar a operação.
Ele deve considerar:
• produto ou matéria-prima;
• mão de obra ligada à entrega;
• impostos;
• taxas;
• comissão;
• frete;
• perdas;
• embalagem;
• garantia;
• custo financeiro;
• outros custos variáveis;
• contribuição para as despesas fixas.
Vender mais pode piorar o resultado
Se cada venda deixa margem insuficiente, volume não corrige automaticamente o problema.
Pode ampliar.
Na minha visão, existe uma frase que todo empresário deveria lembrar:
“Vender, sim. Vender a qualquer custo, não.”
Uma condição comercial para o cliente testar a empresa pode fazer sentido.
Mas precisa ser uma decisão mensurada, não o modelo permanente.
7. Confundir faturamento com dinheiro disponível
A empresa fatura R$ 100 mil.
Quanto existe disponível?
Essa pergunta não pode ser respondida apenas pelo faturamento.
O dinheiro pode estar:
• com o cliente;
• no estoque;
• comprometido com fornecedor;
• comprometido com impostos;
• em máquinas;
• em obra;
• em despesas;
• sendo consumido por margem insuficiente.
Faturamento informa quanto foi faturado.
Não informa sozinho:
• lucro;
• margem;
• caixa;
• liquidez;
• capacidade de pagar.
Esse erro pode levar o dono a retirar dinheiro ou assumir compromisso olhando apenas o volume de venda.
8. Começar sem calcular capital de giro
Uma empresa pode ter mercado, preço e margem e mesmo assim quebrar por falta de caixa.
Imagine:
Você paga fornecedor em 20 dias.
Recebe cliente em 60.
Existe um intervalo.
Durante esse tempo:
• folha vence;
• imposto vence;
• aluguel vence;
• novas compras acontecem;
• operação continua.
Quem financia esse período?
A empresa.
Capital de giro precisa ser planejado antes.
As perguntas que eu faria
• quando pago?
• quando recebo?
• quanto fica em estoque?
• quanto tenho em contas a receber?
• qual é o pior saldo projetado?
• quanto o crescimento consome de dinheiro?
• existe reserva para atraso e imprevisto?
Não existe um percentual universal que resolva todas as empresas.
A conta depende do ciclo.
9. Comprar estoque demais porque conseguiu desconto
O raciocínio parece lógico:
“Se eu comprar mais, pago menos.”
Mas comprar barato não significa necessariamente comprar bem.
Se o produto fica parado:
• dinheiro sai;
• caixa diminui;
• espaço é ocupado;
• pode existir obsolescência;
• pode existir perda;
• ainda será necessário vender;
• talvez ainda seja necessário esperar o cliente pagar.
Antes de aceitar desconto por volume
Pergunte:
• qual é o giro?
• quanto tempo até vender?
• qual é a economia real?
• existe custo financeiro?
• existe lote mínimo?
• existe prazo de fornecedor?
• qual impacto no caixa?
• o produto pode ficar obsoleto?
“Estoque parado é dinheiro que ainda não voltou.”
10. Misturar dinheiro pessoal e empresarial
Quando PF e PJ se confundem, o empresário perde a referência.
Não sabe:
• se a empresa dá lucro;
• quanto pode retirar;
• quanto é despesa pessoal;
• quanto é custo real;
• quanto existe disponível para reinvestir;
• se o caixa está sendo consumido pelo negócio ou pelo dono.
O Sebrae recomenda separar as contas pessoais das empresariais e estabelecer uma remuneração definida para o proprietário.
Eu criaria uma regra desde o primeiro mês
• conta bancária da empresa;
• cartão da empresa;
• registro das entradas e saídas;
• pró-labore definido;
• distribuição de resultado com critério;
• despesas pessoais fora do caixa empresarial.
Isso parece básico.
Mas quando não existe disciplina desde o começo, a mistura vira cultura.
11. Usar crédito sem saber qual problema está financiando
Crédito pode ser ferramenta.
O problema é quando vira anestesia.
Toda vez que a necessidade de crédito começa a crescer muito, eu faria um raio-X.
Perguntaria:
• estou financiando crescimento?
• prazo do cliente?
• estoque?
• máquina?
• sazonalidade?
• prejuízo?
• margem ruim?
• retirada?
• dívida antiga?
Na Masterclass eu trabalho uma ideia que considero central:
“Crédito pode financiar crescimento. Mas também pode financiar um problema por muito tempo sem resolvê-lo.”
Se todo mês a empresa precisa de mais dinheiro, faturamento alto não é prova suficiente de saúde.
12. Crescer a estrutura antes de comprovar capacidade comercial e operacional
Esse erro aparece quando o primeiro resultado positivo gera euforia.
Entrou cliente.
Vendeu.
Então o empresário:
• contrata;
• compra máquina;
• aumenta estoque;
• muda para espaço maior;
• aumenta despesas;
• adiciona sistema;
• assume parcelas.
Só que uma boa primeira fase ainda não prova que a empresa sustenta uma estrutura permanente maior.
Antes de aumentar a empresa
Eu responderia:
• a demanda é recorrente?
• existe margem?
• os clientes pagam no prazo?
• consigo entregar?
• existe retrabalho?
• a equipe atual está realmente no limite?
• o processo está organizado?
• o caixa suporta?
• se as vendas caírem 20%, a estrutura continua viável?
• o investimento é reversível?
“Crescer antes de organizar transforma faturamento em complexidade.”
13. Contratar porque o dono está sobrecarregado sem entender o processo
Sobrecarregado não significa automaticamente que falta gente.
Pode existir:
• processo ruim;
• retrabalho;
• falta de prioridade;
• atividade desnecessária;
• centralização;
• sistema mal utilizado;
• responsabilidade indefinida.
Contratar em cima da desorganização pode apenas aumentar o custo.
Antes da primeira contratação
Defina:
• qual atividade será transferida;
• quantas horas ela consome;
• com que frequência acontece;
• qual resultado será esperado;
• quem treinará;
• como será acompanhado;
• qual é o custo total da contratação;
• o volume de trabalho é recorrente ou pontual?
Pessoa não corrige automaticamente processo.
14. Depender demais de um único cliente ou fornecedor
Concentração pode não parecer problema no começo.
Às vezes um cliente grande é justamente o que permite a empresa crescer.
Mas dependência cria fragilidade.
Dependência de cliente
Pergunte:
• quanto do faturamento vem dos três maiores clientes?
• o que acontece se o maior sair?
• quanto tempo levaria para substituir?
• existe contrato?
• existe margem adequada?
• existe prazo muito longo?
Dependência de fornecedor
Pergunte:
• existe alternativa?
• o produto é exclusivo?
• o fornecedor pode alterar preço?
• existe risco de interrupção?
• qual prazo de reposição?
• existe lote mínimo?
• qual impacto sobre qualidade?
Concentração não é automaticamente errada.
Precisa ser conhecida.
15. Achar que abrir a empresa encerrou o planejamento
A abertura é o começo.
Depois aparecem dados que você não tinha antes.
• o cliente real;
• o tempo real;
• a margem real;
• a taxa de conversão;
• o prazo real;
• o retrabalho;
• o giro;
• a inadimplência;
• o custo de vender;
• a capacidade de entrega.
Por isso, eu revisaria o plano regularmente nos primeiros meses.
Uma rotina simples
Toda semana:
• vendas;
• propostas;
• caixa;
• recebimentos;
• pagamentos;
• atrasos;
• estoque;
• problemas.
Todo mês:
• margem;
• despesas;
• resultado;
• clientes;
• concentração;
• capacidade;
• necessidade de capital;
• decisões para o próximo mês.
Empresa nova aprende muito rápido.
O problema é quando o dono não registra o aprendizado.
16. Os 12 erros resumidos
1) ESTRUTURA ANTES DA DEMANDA — investir antes de validar.
2) SÓCIO POR CONVENIÊNCIA — sociedade sem critérios e regras.
3) CONTADOR SEM CRITÉRIO — escolher apoio técnico apenas por indicação ou preço.
4) IMÓVEL ANTES DA VIABILIDADE — assumir custo antes de confirmar endereço e exigências.
5) SUBESTIMAR O INVESTIMENTO — confundir abrir CNPJ com financiar a operação.
6) PREÇO PELO CONCORRENTE — vender sem saber quanto sobra.
7) FATURAMENTO COMO CAIXA — assumir compromisso olhando o número errado.
8) CAPITAL DE GIRO IGNORADO — faltar dinheiro mesmo com venda.
9) ESTOQUE EM EXCESSO — transformar caixa em produto parado.
10) PF E PJ MISTURADAS — perder a leitura do resultado.
11) CRÉDITO SEM DIAGNÓSTICO — financiar sintomas.
12) CRESCIMENTO PREMATURO — aumentar estrutura antes da hora.
Checklist: antes de abrir, eu revisaria estes pontos
✓ Validei se existe DEMANDA real.
✓ Sei quem é o CLIENTE inicial.
✓ Calculei a MARGEM da venda.
✓ Calculei CAPITAL DE GIRO.
✓ Separei investimento de ESTRUTURA de dinheiro para operar.
✓ Validei ENDEREÇO e exigências antes de assumir o imóvel.
✓ Escolhi SÓCIOS com critérios claros.
✓ Defini RESPONSABILIDADES e regras de saída.
✓ Escolhi CONTADOR pela capacidade de atender o negócio.
✓ Sei quanto preciso manter em ESTOQUE.
✓ Tenho regra para RETIRADAS dos sócios.
✓ Separei dinheiro PESSOAL e EMPRESARIAL.
✓ Sei por que usaria CRÉDITO.
✓ Testei um cenário de vendas MENORES.
✓ Testei um cenário de recebimento MAIS LENTO.
✓ Sei quais números vou acompanhar toda semana.
Se eu estivesse começando novamente amanhã
Eu não buscaria eliminar risco.
Empreender sempre envolve incerteza.
Eu buscaria reduzir o tamanho dos erros.
Validaria antes de investir demais.
Definiria sociedade melhor.
Faria contratos melhores.
Escolheria apoio técnico por critério.
Começaria mais enxuto.
Acompanharia caixa desde o primeiro dia.
E teria uma regra muito clara:
“Cada novo investimento precisa comprar aprendizado, capacidade ou resultado. Não apenas a sensação de que a empresa está ficando maior.”
O objetivo dos primeiros anos não é parecer grande.
É sobreviver, aprender, ajustar e construir uma empresa capaz de crescer sem destruir o próprio caixa.
Perguntas frequentes
Qual é o maior erro ao abrir uma empresa?
Não existe um único erro universal. Um dos mais perigosos é aumentar investimento e estrutura antes de validar cliente, preço, margem e necessidade financeira.
É errado abrir empresa com sócio?
Não. Sócio pode agregar capital, conhecimento, rede e capacidade de gestão. O risco está em escolher sem critérios e não definir responsabilidades, remuneração, decisão e saída.
Preciso de contador antes de abrir a empresa?
A necessidade e o momento dependem da estrutura e do tipo de empresa, mas decisões sobre natureza jurídica, CNAE, regime tributário e implantação devem ser avaliadas corretamente antes da formalização. O profissional contábil pode ter papel importante nesse processo.
Quanto dinheiro devo reservar para os primeiros meses?
Não existe um número universal. Projete estoque, prazos, despesas, contas a receber e compromissos por data. O capital de giro deve nascer do ciclo da sua operação e de uma reserva compatível com o risco.
Como saber se estou crescendo rápido demais?
Sinais de atenção incluem aumento contínuo da necessidade de crédito, estoque e contas a receber crescendo mais rápido que o caixa, atrasos, perda de qualidade, contratação desorganizada e margens pressionadas.
Leia também
Fontes e leituras complementares
IMPORTANTE — regras societárias, tributárias, contratuais, trabalhistas e de licenciamento variam conforme empresa, atividade e localização. Use fontes oficiais e profissionais habilitados para decisões específicas.
 Empreendedorismo
 Empreendedorismo
 Empreendedorismo